Por que somos a melhor opção?
Equipe Especializada
Atendimento Personalizado
Acompanhamento Integral direto no Whatsapp

Servidor Público endividado?
A LEI DO SUPERENDIVIDAMENTO
PODE TE AJUDAR!
Se dívidas de consumo, empréstimos consignados e débitos automáticos estão comprometendo sua renda mensal, a Lei 14.181/21 prevê mecanismos legais para reorganização e renegociação das dívidas, sempre respeitando o mínimo existencial e a realidade financeira de cada servidor.
ASSESSORIA JURÍDICA ESPECIALIZADA EM SUPERENDIVIDAMENTO PARA
SERVIDORES PÚBLICOS
DO RIO GRANDE DO SUL
Saiba se a Lei do Superendividamento se aplica ao seu caso e solicite uma análise!
Servidor Público endividado?
A LEI DO SUPERENDIVIDAMENTO
PODE TE AJUDAR!
Se dívidas de consumo, empréstimos consignados e débitos automáticos estão comprometendo sua renda mensal, a Lei 14.181/21 prevê mecanismos legais para reorganização e renegociação das dívidas, sempre respeitando o mínimo existencial e a realidade financeira de cada servidor.
ASSESSORIA JURÍDICA ESPECIALIZADA EM SUPERENDIVIDAMENTO PARA SERVIDORES PÚBLICOS DO
RIO GRANDE DO SUL
Saiba se a Lei do Superendividamento se aplica ao seu caso e solicite uma análise!
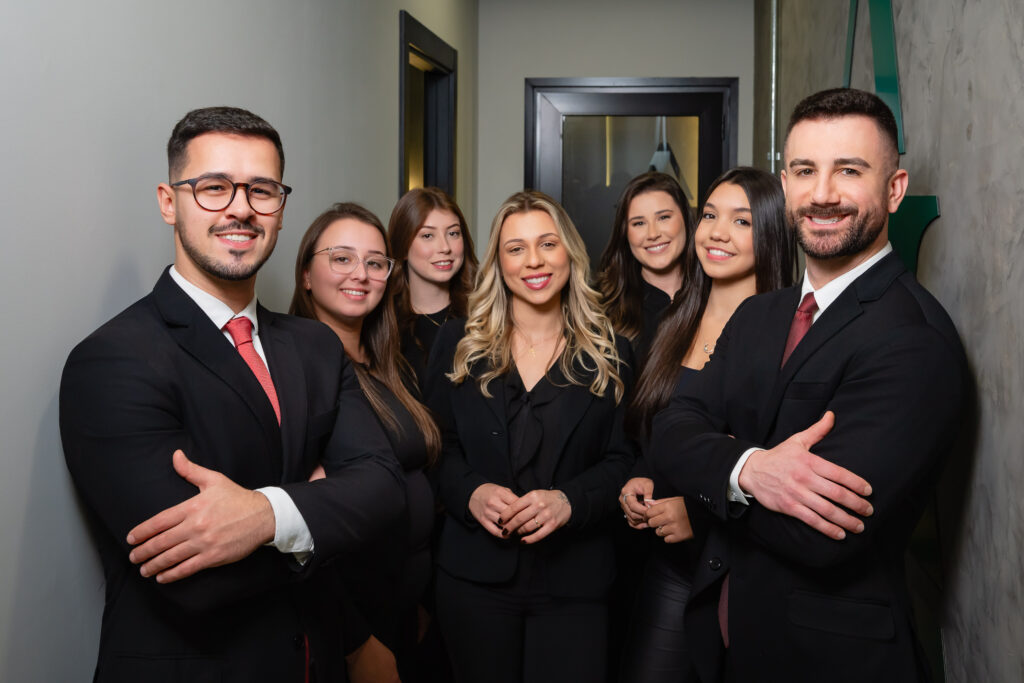
Quem somos?
O Guilherme Alves Advogados Associados é um escritório especializado em Direito Bancário, com foco nas estratégias de recuperação financeira para consumidores em situação de superendividamento.
Com atuação à nível nacional, de forma totalmente digital, o nosso maior objetivo é acelerar a resolução das causas focando sempre no conforto dos nossos clientes.
Contamos com profissionais altamente capacitados na matéria, preocupados com a constante atualização dos seus conhecimentos e implantação de inovações tecnológicas para atender seus clientes com máxima eficiência.
01 Possibilidade de renegociar suas dívidas, reduzindo os valores e obtendo prazos mais viáveis;
02 Estabelecimento de parcelas que não ultrapassem 30% da sua renda mensal;
03 Obtenção de 180 dias de carência para iniciar os pagamentos;
04 Prazo de cinco anos para a quitação das dívidas;
05 Retirada das inscrições nos órgãos de proteção ao crédito.
DÚVIDAS FREQUENTES
A legislação define o superendividamento como a situação em que o consumidor, de boa-fé, assume a impossibilidade de arcar com todas as suas dívidas sem comprometer o mínimo para sua sobrevivência.
Quando isso ocorre, é recomendado buscar uma assessoria jurídica especializada para traçar a estratégia de recuperação financeira no caso particular.
Cada caso precisa ser individualmente analisado por um especialista. Todas as dívidas serão analisadas sob a perspectiva de recuperação financeira, para que as melhores estratégias sejam desenhadas. É possível fazer uma revisão de contratos para melhorar as condições da dívida, readequar prazos, eliminar cobranças abusivas e limitar os descontos mensais para que a subsistência do devedor não seja comprometida.
Todas as dívidas decorrentes de relação de consumo, tais como operações de crédito bancário, compras parceladas e serviços de prestação continuada.
Não, financiamentos imobiliários e dívidas com garantia real ficam excluídas dessa lei. Não é possível incluir nas dívidas a serem recuperadas, aquelas relativas a imóveis (ou que tenham imóveis como garantidores). A justificativa para isso é de que a garantia, por si só, é suficiente para satisfazer a dívida e resolver a situação.
Sim. Os procedimentos possíveis para a recuperação financeira do consumidor são complexos do ponto de vista jurídico e necessitam uma análise minuciosa do caso concreto. Sendo assim, é consideravelmente mais seguro ser representado por um advogado especialista em ações dessa natureza.
Não. No entanto, com um bom plano de pagamentos, o resultado esperado é que a maioria dos credores aceitem as novas propostas. Sendo assim, aqueles que não aceitarem, acabam ficando sem os benefícios da negociação, ficando sujeitos, por exemplo, a serem os últimos na “ fila” para serem pagos. Essas vantagens são uma forma estratégica de levar os credores a aceitarem as propostas realizadas.
A instituição bancária só pode reter sua renda até o limite de 30%. Se esse valor estiver sendo ultrapassado, é possível usar a justiça para renegociar os pagamentos, adequando as parcelas a um limite que não comprometa seu “mínimo existencial”.
Uma análise de contrato pode identificar juros abusivos, bem como cobranças indevidas para eliminá-los e adequar a dívida a um valor justo. Os valores pagos indevidamente, podem inclusive ser restituídos.
© 2026 Guilherme Alves Advogados Associados| ADVOGADOS – Todos os direitos reservados | OAB/RS 97.495 | CNPJ: 42.360.468/0001-37 | Política de privacidade
Este site não é um produto Meta Platforms, Inc., Google LLC, tampouco oferece serviços públicos oficiais. Somos um escritório de advocacia, que oferece serviços jurídicos, privativos de advogados, de acordo com a legislação vigente e o Código de Ética e Disciplina da OAB – Ordem dos Advogados do Brasil.